INTERNAL LEARNING / 資産形成スタートガイド
株・投資信託・ETFを、いちばんやさしく
高校生でも読み進められる言葉で、将来のお金を準備する基本を学ぶ社内教材です。経験者が後輩へ説明する時にも使えます。
最初は「いくら増えるか」より「無理なく続けられるか」
家計を赤字にしない、近く使うお金を投資しない、分からない商品を買わない。この3つを先に確認します。
NISAは、読むだけより「自分の金額」で見ると早い
月1万円・3万円・5万円で、将来のお金とライフイベントをざっくり試算できます。
NISAを試す
資産形成とは、将来使うお金を少しずつ準備すること
貯金と投資を使い分けます。明日使うお金は貯金、長く使わないお金は投資を考えます。
証券会社株や投資信託を買うための窓口
取引所買いたい人と売りたい人が集まる市場
基準価額投資信託につく、1日1回の値段
約定買う人と売る人が決まり、売買が成立すること
信託報酬投資信託を持っている間に少しずつかかる費用
目論見書商品の中身・費用・危険を説明する説明書
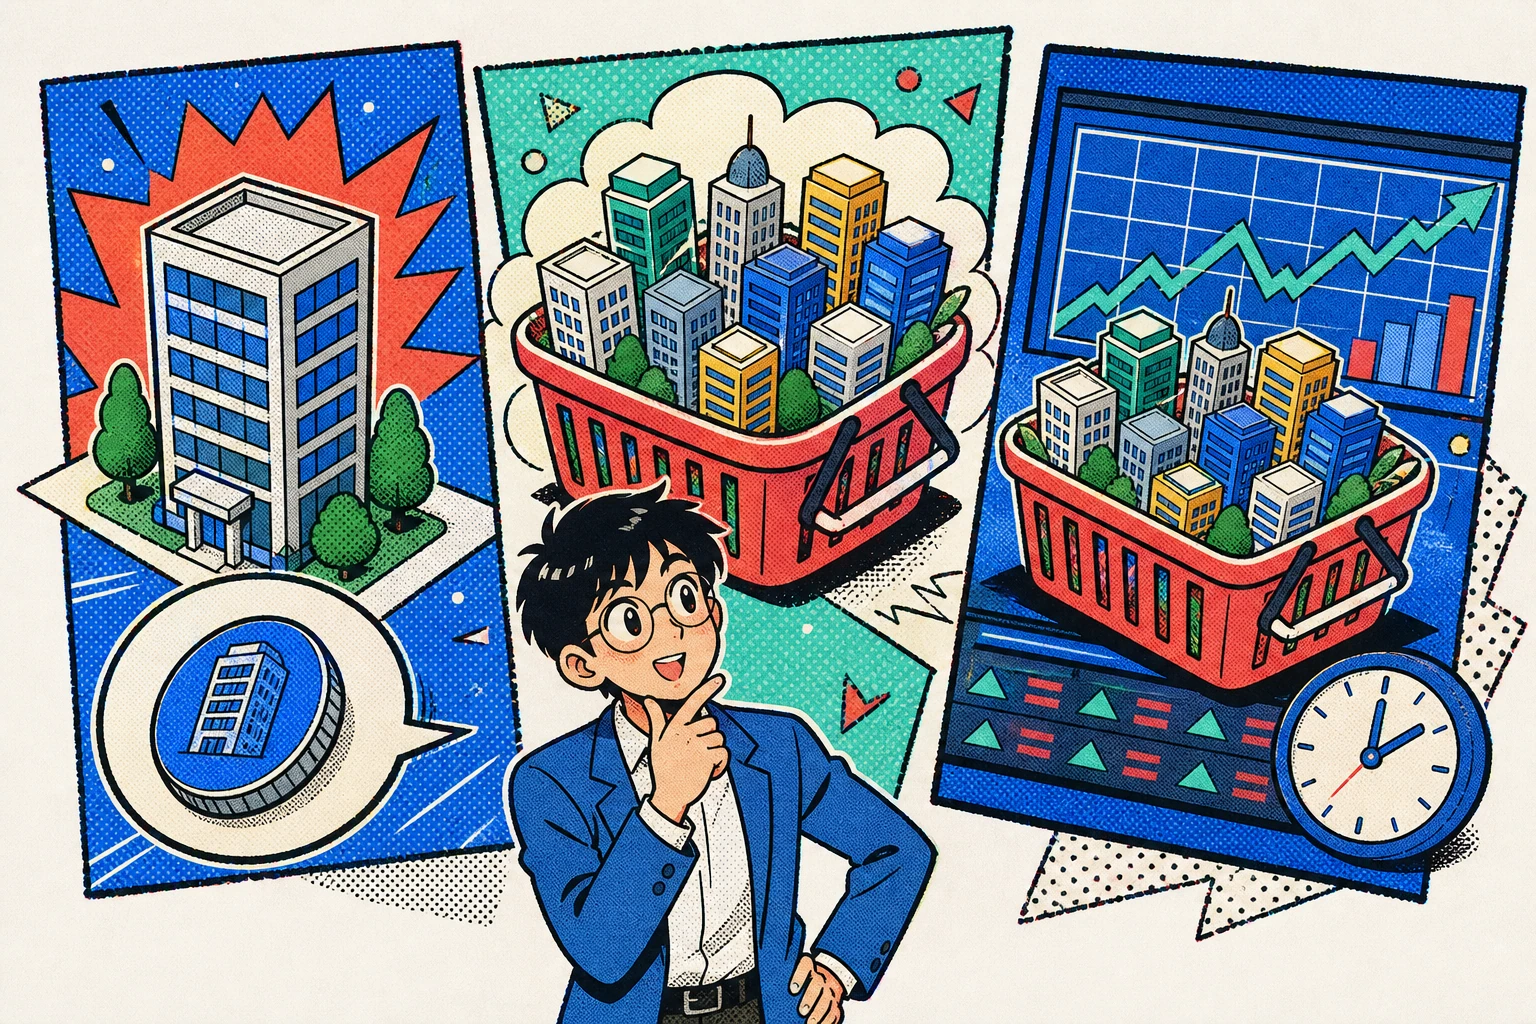
個別株1つの会社の一部を持つ
投資信託複数の商品をまとめて運用してもらう
ETFまとめた商品を株のように売買する
大切なのは、友達や先輩と同じ商品を買うことではありません。自分がいつ使うお金か、値下がりしても生活に困らないかを先に考えます。
01 / FIRST PLAN
最初は、買う商品より「使う時期」
ひとことですぐ使うお金は貯金。長く使わないお金だけで投資を考えます。
若いからたくさん投資してよい、とは限りません。まず毎月の生活費と、急な出費に備える現金を残します。
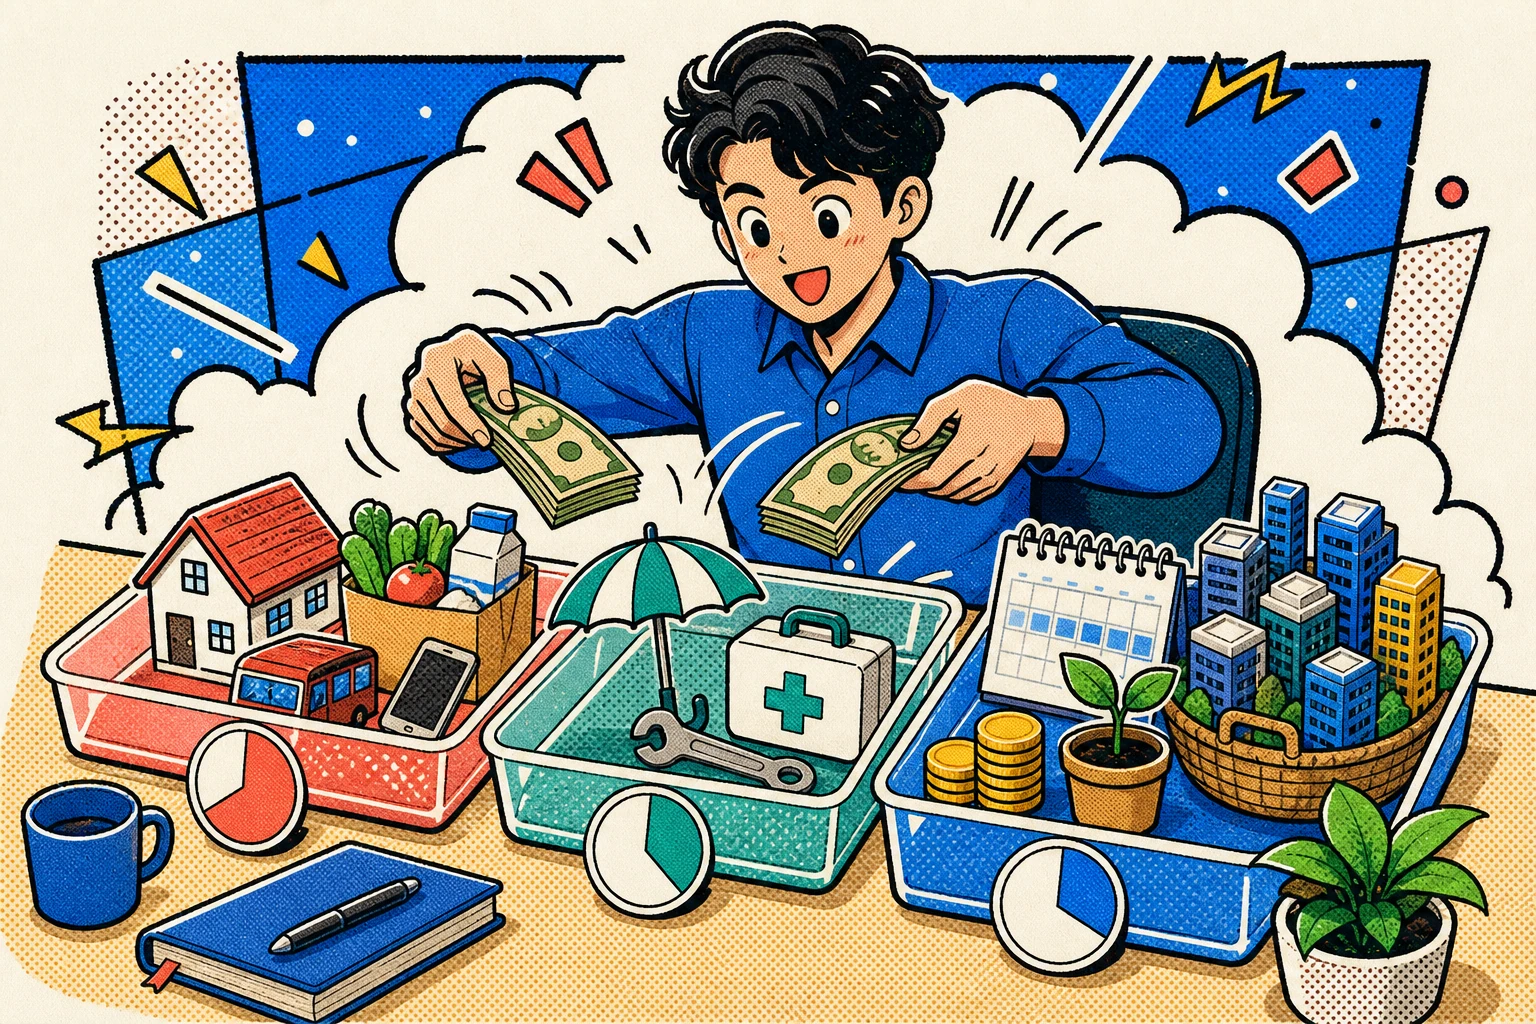
BUCKET 1
毎月使うお金
家賃、食費、通信費、返済など。まず収入と固定費を把握し、毎月の収支を黒字にします。
BUCKET 2
近く使う・もしものお金
引っ越し、納税、医療、失業などに備える現金。必要額は固定費や働き方で人それぞれです。
BUCKET 3
長く使わないお金
当面使う予定がなく、値下がりしても生活に影響しない範囲。ここで初めて投資を検討します。
1給与と支出を1か月分見る手取り、固定費、返済、自由に使える額を把握します。
家計
2現金で残す金額を先に決める近い支出と、もしもの備えは価格が動く商品へ入れません。
守る
3毎月続けられる額を決める上限まで使う必要はありません。少額でも止めずに続けられる額を優先します。
積立
4NISAと商品の仕組みを比べるNISAは制度、投資信託や株は商品です。費用と値下がりリスクを確認します。
学ぶ
5自動化して年1回見直す収入、生活、目的が変わった時に積立額と配分を調整します。
続ける
社内共有の位置づけ: 年収、貯蓄、奨学金・ローン、家族構成、使う時期は一人ずつ違います。同僚の金額や商品をそのまま真似せず、個別相談が必要な場合は、金融商品の販売を目的としないJ-FLECなどの中立的な相談先も利用します。
02 / STOCK
株とは「会社の一部を持つ権利」
ひとことで株を買う = その会社の、ごく小さな一部を持つことです。
会社は、新しい店や工場などに使うお金を集めるために株を発行します。買った人を株主と呼びます。会社が成長すれば株の価値が上がることがありますが、うまくいかなければ下がります。
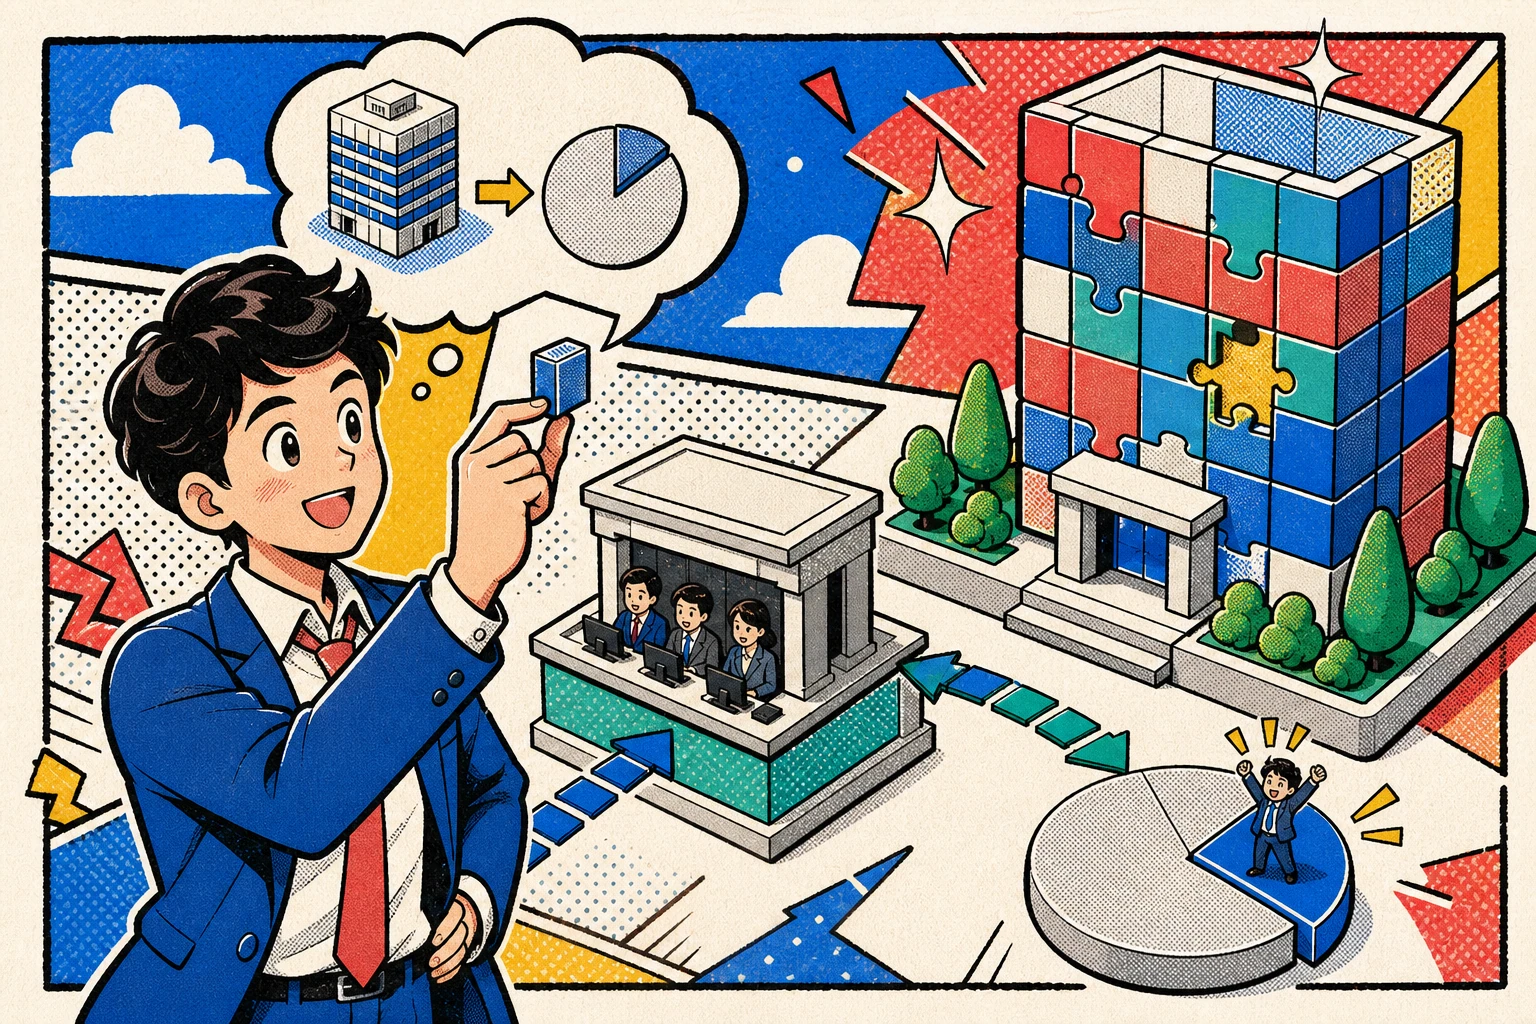
あなた証券会社から注文
→
株を買う会社の一部を取得
→
株主になる値上がり・配当・議決権など
Illustrated Guide
株価の決まるしくみ
>
→
↗買いたい注文の方が多い株価は上がりやすい
<
→
↘売りたい注文の方が多い株価は下がりやすい
大事: 株価が1,000円の会社が、株価10,000円の会社より「割安」とは限りません。発行株数や利益も含めた会社全体の価値で考えます。
03 / INVESTMENT TRUST
投資信託とは「みんなのお金をまとめた買い物かご」
ひとことで投資信託 = たくさんの会社などをまとめて買えるセット商品です。
みんなから集めたお金を、運用の会社が多くの株や債券へ分けて投資します。値段は通常1日1回決まり、これを基準価額と呼びます。
Money Flow
投資信託のお金と運用の流れ
多くの投資家
少しずつお金を出す
売れば現金に戻る
投資信託
集めた資金を1つにまとめる
運用会社が方針を決める
国内外の資産
株式・債券・不動産など
商品ごとに中身が違う
販売会社SBI証券など。商品を買ったり売ったりする窓口です。
運用会社と信託銀行運用会社が投資先を決め、信託銀行がみんなのお金を分けて保管します。
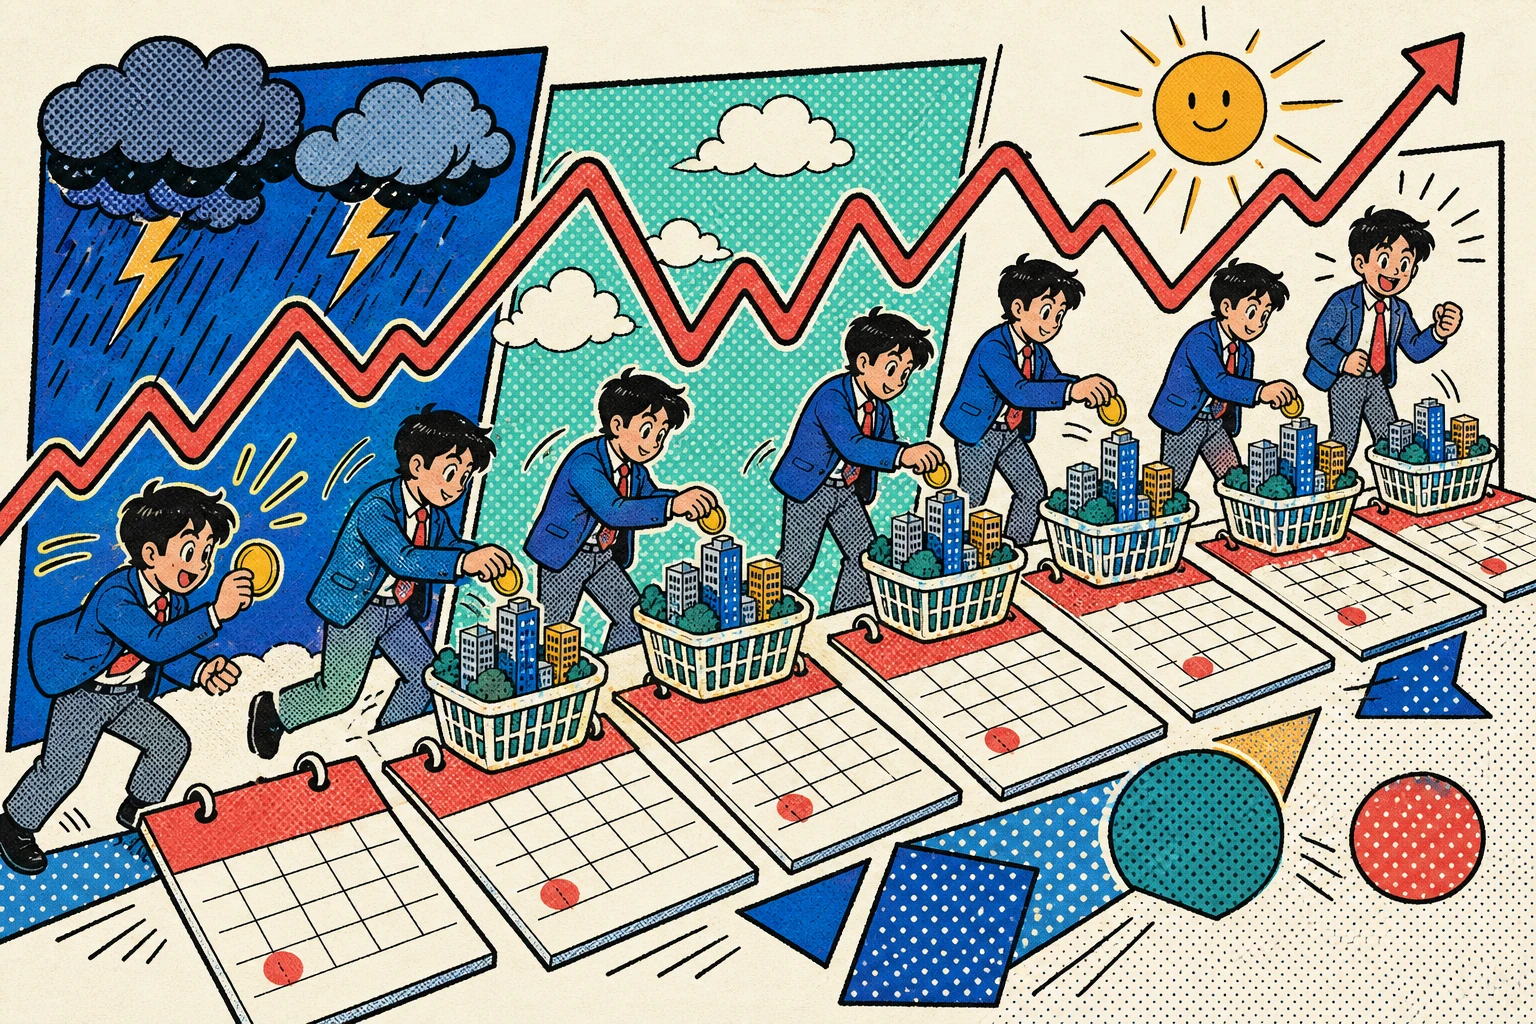
少額から
金額を決めて買いやすい
毎月3,000円など
SBI証券の投信積立は100円から設定できます。生活に無理のない額から始められます。
分散
1本で多くの会社へ
1社倒れても全部ではない
商品によっては数百、数千の企業に分散できます。ただし値下がりを完全になくすものではありません。
自動化
積立を続けやすい
日にちと金額を固定
相場を毎日予想せず、定期的に買う仕組みを作りやすいのが特徴です。
04 / ETF
ETFとは「取引所で売買できる投資信託」
ひとことでETF = 投資信託を、株と同じ市場で売買できるようにした商品です。
中身は多くの株などをまとめたセット商品です。株と同じように、買いたい人と売りたい人が集まる市場で値段が動きます。
投資信託と同じところ
1商品で複数の会社などへ分けて投資できます。多くの商品は市場全体の成績に近い動きを目指し、持っている間の費用がかかります。
株と同じところ
今の値段を見ながら、買う数と希望価格を決められます。手数料、買値と売値の差、売買のしやすさも確認します。
覚え方: ETFも投資信託の仲間です。ただし、買い方は株に近い商品です。
How To Buy
投資信託とETFは、値段と注文が違う
一般的な投資信託
注文した瞬間には、実際に買う値段がまだ決まっていません。この値段を基準価額といいます。
ETF
市場価格を見る
買う数と価格を決める
市場中に売買成立
株と同じように価格が動きます。「今の値段で買う」か「希望価格で待つ」かを選びます。
Order Basics
成行と指値の違い
成行注文
すぐ成立しやすい一方、値動きが激しい時や売買が少ない商品では、想定外の価格になることがあります。
指値注文
希望価格を守れますが、その価格まで動かなければ売買は成立しません。
05 / COMPARISON
3つの違いを、買い方で比べる
ひとことで1社を選ぶなら株、まとめて積み立てるなら投資信託、まとめて市場で売買するならETFです。
「どれが一番もうかるか」だけでは決められません。自分が理解でき、長く続けられる買い方を選びます。
| 比べる点 | 個別株 | 投資信託 | ETF |
|---|
| 正体 | 1社の一部 | 複数資産をまとめた商品 | 取引所に上場した投資信託 |
| 価格 | 市場が開いている間に動く | 原則1日1回決まる | 市場が開いている間に動く |
| 注文 | 買う数と価格を決める | 主に金額を決める注文時には買う値段が未確定 | 買う数と価格を決める |
| 分散 | 1社だけなら小さい | 商品内で分散しやすい | 商品内で分散しやすい |
| 積立 | サービスにより可能 | 自動積立に向く | サービスにより可能 |
| 主な費用 | 買う・売る時の手数料など | 持っている間の費用など | 売買手数料・保有中の費用・売買価格の差など |
| 受け取るお金 | 利益の一部が配当として出る場合あり | お金を受け取るか、商品内で再投資商品ごとに違う | 分配金が出る場合あり自動で再投資されるとは限らない |
| 向く使い方 | 会社を調べて選ぶ | 長期・定期・少額積立 | 分散しつつ価格を見て売買 |
| 初心者の難所 | 会社を自分で調べる | 似た商品と費用を比べる | 注文方法と値動きを理解する |
06 / INDEX
「インデックス」は市場の成績表
たとえると指数は、クラス全体の平均点のような数字です。
日経平均やS&P500などは、たくさんの会社の値動きを1つの数字にまとめたものです。正式には指数(インデックス)と呼びます。インデックスファンドは、その数字に近い動きを目指す商品です。
指数
何を測るか
→
連動商品
投資信託・ETF
→
あなたの保有
同じ値動きを目指す
例: 全世界株式のセットには、すでに多くの米国企業が入っています。そこへS&P500を足すと、別の国を増やすより、米国をさらに多く持つ形になります。
07 / RETURN
利益は2種類、損失もある
ひとことで「高く売れた差額」と「会社や商品から受け取るお金」があります。
高く売れた差額
1,000円で買い、1,200円で売れば差額は200円です。正式には値上がり益といいます。反対に安く売れば損になります。
会社や商品から受け取るお金
株では配当、投資信託やETFでは分配金と呼びます。必ず出るわけではなく、商品に入っていたお金が外へ出る場合もあります。
NISAでも同じ: 税金の特典があるだけで、最初に入れたお金(元本)や利益が保証されるわけではありません。
08 / COST & RISK
買う前に見る費用とリスク
ひとことで値上がりは未来なので分かりませんが、費用は買う前に確認できます。
商品の説明書(目論見書)と注文確認画面で、何に投資するか、どんな危険があるか、いくら費用がかかるかを読みます。
価格変動株や債券の価格が下がると、商品価格も下がります。
為替変動海外資産は円高・円安の影響を受けます。
会社の経営悪化・倒産投資先の会社などがうまくいかないと、価値が下がります。
持っている間の費用投資信託・ETFから少しずつ引かれます。正式には信託報酬といいます。
売買手数料商品・口座・取引方法で異なります。無料条件も確認します。
買値と売値の差ETFや株には価格差があります。正式にはスプレッドといいます。
1生活防衛資金は別か近い将来使う生活費・納税・予定支出は投資しない。
2いつ使うお金か短期間で必要なら、価格変動の大きい株式へ置かない。
3中に何が入っているか国、仕事の種類、主な会社を確認する。
4費用はいくらか持っている間の費用と、売買にかかる費用を見る。
5受け取るお金はどうなるか現金で受け取るか、自動で再投資するかを確認する。
6最新資料を読んだかNISA対象、リスク、注文締切をSBIで再確認する。
09 / NISA
NISAは「商品」ではなく税の制度
自分の毎月額で試したい人はこちら
月1万円・3万円・5万円などを入れて、NISA積立とライフプランをざっくり確認できます。
NISAシミュレーターへ
ひとことでNISA = 投資で増えたお金に、税金がかかりにくくなる特別な仕組みです。
NISAの口座で対象商品を買うと、決められた範囲内で、売って増えたお金や受け取った配当などに税金がかかりません。ただし、買える商品にはルールがあります。
まず、NISAは「もうかる商品名」ではありません
NISAは、株・投資信託・ETFなどを入れられる非課税の口座枠です。箱に入れた商品が値上がりすれば利益に税金がかかりにくくなりますが、商品そのものの値下がりは普通に起こります。
課税口座で10万円の利益約8万円約20%の税金を差し引いた後の目安
→
NISA口座で10万円の利益10万円制度枠内なら利益部分が非課税
NISAで先に決める順番
1近く使うお金を分ける生活費、納税、引っ越し、車検などは投資に入れません。
2毎月続ける額を決める上限まで使う必要はありません。月1万円でも立派なスタートです。
3枠ではなく商品を確認するNISA対象でも、値下がりリスク・費用・中身の確認は必要です。
つみたて投資枠年120万円長期・積立・分散に適した一定の投資信託が中心。毎月10万円までのペースです。
成長投資枠年240万円対象となる投資信託、国内外株式、ETFなど。すべての商品が対象ではありません。
非課税保有限度額1,800万円生涯の総枠。成長投資枠だけで使える上限は、このうち1,200万円です。
2024年からのNISAで、まず押さえる5つ
細かい税務用語より先に、実際の判断に効くところだけを並べます。
1非課税保有は無期限何年で終わるかを気にせず、長期で持ちやすくなりました。
2制度は恒久化短いキャンペーンではなく、長く使う前提の制度です。
32つの枠を併用可積立を続けながら、必要に応じて成長投資枠も使えます。
4年間最大360万円つみたて年120万円、成長年240万円の合計です。
5総枠は簿価で管理買った金額ベースで1,800万円を見ます。値上がり分で枠が減るわけではありません。
売却益
買った商品を売って利益が出た場合、その利益部分が制度枠内で非課税になります。
利益が保証されるわけではありません。値下がりして売れば損失はそのままです。
投資信託の分配金
NISA口座内の対象投資信託から出る分配金は非課税の対象です。
分配金は利益とは限らず、元本の一部が戻る性質の商品もあります。分配方針を見ます。
上場株式の配当
NISA口座で保有する上場株式の配当も非課税の対象になり得ます。
配当の受取方式によって非課税にならない場合があります。証券会社の受取方式を確認します。
非課税にならないもの
口座管理料、信託報酬、売買手数料、為替コスト、スプレッドなどは別の話です。
NISAは税金の制度であり、費用をゼロにする制度ではありません。
1投資に回さないお金を決める生活費、税金、近い予定支出、もしもの現金を先に別にします。
2毎月の積立額を決める最初は月1万円、3万円など、止めずに続けられる金額で十分です。
3枠と商品を分けて考えるNISAは箱、投資信託・株・ETFは中身。中身の費用とリスクを見ます。
4年1回だけ見直す収入、家族、住まい、目的が変わった時に積立額を調整します。
始める前のセルフ診断
ここが曖昧なまま商品選びに進むと、相場が下がった時に続けにくくなります。
毎月の黒字はいくら?手取りから家賃、食費、通信費、返済、保険、交際費を引いた後に残る金額を見ます。黒字が不安定なら、積立額は小さく始めます。
現金はいくら残す?生活費数か月分、納税、車検、引っ越し、医療などは現金で残します。NISAはこの後のお金で考えます。
何年使わない?1〜3年以内に使うお金は投資向きではありません。長く置けるお金ほど、値下がりを待ちやすくなります。
下がった時に何を見る?値段だけではなく、商品を買った理由、投資期間、家計の余白を見ます。理由が残っているなら慌てて売らない選択もあります。
イメージ
毎月コツコツ自動積立で長く続ける入口にしやすい。
まとまった買付も可能株やETFも含め、選択肢が広い分だけ確認事項も増えます。
主な対象
金融庁の基準を満たす長期・積立・分散向けの投資信託など。
上場株式、ETF、対象投資信託など。ただし除外される商品もあります。
初心者の使い方
まずはこちらで少額積立を理解すると整理しやすいです。
個別株やETFを買う場合は、商品名・費用・注文方法まで確認します。
注意する商品
つみたて投資枠は対象商品が限定されています。金融庁の対象商品一覧や証券会社の商品画面で確認します。
整理・監理銘柄、信託期間20年未満・毎月分配型・デリバティブ取引を用いた一定の投資信託などは除外されます。
どの枠を使うかは「目的」で決める
枠の名前より、自分のお金の使う時期と理解度で分けます。
毎月の給与から自動で積み立てる相場を毎日見ずに続けたい人は、つみたて投資枠から始めると迷いが少ないです。まずここ
まとまった余裕資金を分けて入れる全額を一度に入れる必要はありません。時期を分ける、積立と併用する、現金を残す選択があります。慎重に
個別株・ETFも自分で選ぶ成長投資枠で買える場合がありますが、価格変動、注文方法、配当、流動性まで確認します。経験者向け
商品を選ぶ時は、商品名より中身を見る
NISA対象でも、すべてが自分に合うわけではありません。買う前に最低限この8点を見ます。
投資対象全世界、米国、日本、先進国、新興国、債券、REITなど。何に賭けている商品かを確認します。
分散の広さ何社・何地域に分散されているか。1つの商品名でも、中身の偏りはかなり違います。
信託報酬持っている間にかかる費用です。長期になるほど小さな差が効きます。
実質コスト信託報酬以外も含めた実際のコスト。運用報告書で確認します。
純資産総額商品に集まっている資金の大きさ。小さすぎる商品は繰上償還リスクも見ます。
為替の影響海外資産は円高・円安でも動きます。円建て商品でも中身が海外なら為替影響があります。
分配方針分配金を出すか、再投資型か。長期形成では、分配金の見た目だけで比べません。
指数との関係インデックス型なら、何の指数に連動するか。全世界とS&P500の重なりも見ます。
インデックス投資信託
毎月積立、長期保有、少額スタート。初心者の最初の比較対象にしやすいです。
指数の中身、費用、純資産、為替、同じ指数の商品同士の違いを見ます。
アクティブ投資信託
運用方針や銘柄選定に納得して持つ場合。
費用が高めになりやすく、指数に勝てる保証はありません。運用方針と実績の見方が必要です。
ETF
価格を見ながら売買したい、分散しつつ市場で注文したい場合。
売買単位、スプレッド、出来高、分配金の再投資方法を確認します。
個別株
会社を調べ、事業・業績・配当・リスクを理解して持つ場合。
1社集中、配当利回りだけ、話題性だけで買うのは危険です。売る理由も先に書きます。
買う前に読む書類は、全部を暗記しなくていい
目論見書や運用報告書は難しく見えますが、初心者が最初に見る場所は決まっています。
1. ファンドの目的・特色何に投資する商品か。全世界株式、米国株式、債券、REITなど、投資対象と方針を確認します。
2. 投資リスク価格変動、為替、信用、流動性など。自分が耐えられないリスクが入っていないか見ます。
3. 手続・手数料等信託報酬、購入時手数料、信託財産留保額など。長く持つほど費用は効きます。
4. 運用実績過去の成績は未来を保証しません。ただし、大きく下がった時期があるか、指数とずれていないかは参考になります。
難しい言葉を、行動に読み替える
簿価残高買った時の金額で枠を見る100万円で買った商品が160万円になっても、総枠で使った金額は100万円として考えます。
非課税枠税金がかかりにくい置き場所安全な商品という意味ではありません。値下がりも普通に起こります。
対象商品NISAで買えるかの入口条件対象商品なら全部おすすめ、という意味ではありません。中身と費用を見ます。
ロールオーバー旧NISAから新NISAへ移すこと2023年までのNISA商品は、新NISAへ移せません。別枠で保有・売却を考えます。
Aはじめての20代・30代
まずはつみたて投資枠で、自動積立に慣れるのが分かりやすいです。
- 月1万円からでもよい
- 生活防衛資金を先に残す
- 商品は費用が低く、中身が広く分散されたものから比較する
Bまとまった現金がある人
一括で入れる前に、いつ使うお金かを分けます。数年以内に使う予定があるお金は投資に向きません。
- 一括と積立を分けて考える
- 成長投資枠の対象商品か確認する
- 買う日を分ける選択肢もある
C個別株も買いたい人
NISAで買える株でも、会社の業績や買った理由を自分で確認する必要があります。
- 配当だけで決めない
- 1社に寄せすぎない
- 売る条件を先にメモする
社内向けモデルプラン
金額の正解ではなく、生活を崩さず続けるための型です。実際の金額は収入、家賃、家族、ローンで変わります。
Plan 1 / まず慣れる
月1万円から始める
目的は利益最大化ではなく、証券口座・積立日・値動きに慣れることです。
- 生活防衛資金を先に確保
- つみたて投資枠中心
- 半年後に増額するか判断
Plan 2 / 標準積立
月3万〜5万円で続ける
給与から先取りしやすく、長期形成の軸にしやすいレンジです。
- 給与日後に自動積立
- 年1回だけ金額を見直す
- ボーナス月の無理な増額は慎重に
Plan 3 / 余裕資金あり
積立 + 成長投資枠
まとまった現金がある時は、一括・分割・現金維持を分けて考えます。
- 使う予定のある現金は除外
- 成長投資枠は商品理解が前提
- 一度に全部入れない選択もある
独身・一人暮らし家賃、転職、引っ越し費用が読みにくい時期。現金を厚めに残し、少額積立から慣れます。
結婚・同居家計口座、生活費分担、将来の住まいを話し合います。相手の商品をそのまま真似しません。
住宅購入前頭金、諸費用、家具、引っ越し、税金を現金で確保します。近く使うお金は投資に置きません。
こども・教育費使う時期が決まっているお金は、時期が近づくほど現金比率を上げる考え方があります。
退職前後新たに増やすより、取り崩し順、年金、現金、税金、医療費を合わせて見ます。
月3万円で長く続ける給与から先取りし、20年・30年単位で続ける基本形。金額より継続を優先します。
月5万円で少し厚く積む家計に余裕があり、近い予定支出も確保できている人向け。途中で無理が出ないか年1回見ます。
月10万円でつみたて枠を使うつみたて投資枠の年間120万円を使うペース。生活防衛資金を崩してまで狙うものではありません。
必要な時に一部売るNISAは出口も大事です。教育費、住宅、独立資金など目的が来たら、全部ではなく一部売却も選べます。
枠を埋めるために生活費を削る非課税枠は使い切る義務ではありません。急な支出で投資商品を売る状態なら、積立額が大きすぎます。
高配当だけで選ぶ配当が高い理由には、株価下落や業績不安が隠れていることがあります。配当だけで安全とは判断しません。
似た指数を重ねすぎる全世界株式、先進国株式、S&P500、NASDAQ系を重ねると、実は米国大型株に偏ることがあります。
売る時のルールを決めない下がったから売る、上がったから全部売る、になりやすいです。目的・必要時期・割合を先に考えます。
NISA口座と特定口座は別物
同じ商品を買う場合でも、NISA口座で買うか、特定口座で買うかで税金の扱いが変わります。
- 注文確認画面で口座区分を見る
- 特定口座で買うとNISA枠は使われない
配当の受取方式を確認
上場株式の配当は、証券会社の口座で受け取る方式かどうかが重要です。
- 証券会社の設定画面で確認
- 銀行受取にしている場合は注意
金融機関は年単位で変更
つみたて投資枠と成長投資枠を別々の金融機関で使うことはできません。
NISA預りNISA口座で保有する区分。注文時にここを選べているか確認します。
特定預り課税口座の区分。NISAで買ったつもりでも、ここだとNISA枠は使われません。
成長投資枠対象成長投資枠で買える商品の表示。つみたて投資枠対象とは別です。
積立設定毎月の買付日、金額、引落方法を決める設定。残高不足になると買付できません。
分配金再投資受け取った分配金で同じ商品を買う設定。NISA枠の扱いは商品・口座画面で確認します。
約定日・受渡日注文が成立する日と、お金や商品が反映される日。投資信託は注文日と約定日がずれることがあります。
売ったら枠はどうなる?
商品を売却した場合、非課税保有限度額の総枠は、売った商品の取得金額分が翌年以降に再利用できます。同じ年の年間投資枠が増えるわけではありません。
2023年までのNISAは?
旧NISAで持っている商品をすぐ売る必要はありません。2024年以降のNISA総枠とは別枠で管理されます。ただし新NISAへ移すことはできません。
誰でも何口座も作れる?
日本国内に住む18歳以上が対象で、NISA口座は1人1口座です。金融機関の変更は年単位で可能です。
損した時も有利?
NISA口座の損失は、課税口座の利益と損益通算できません。非課税はメリットですが、損が消える制度ではありません。
売却と枠の再利用は、ここでつまずきやすい
「売ったらすぐ枠が戻る」ではありません。戻るのは翌年以降で、基準は売却額ではなく取得金額です。
100万円で買う非課税保有限度額は、買った金額で100万円使います。
→
値上がり後に売る売却益は制度枠内なら非課税。ただし年間投資枠がその場で増えるわけではありません。
→
翌年以降に再利用戻る枠は、売った商品の取得金額分。新たに買う時はその年の年間投資枠も使います。
目的が近づいた
使う時期の数年前から、必要額を少しずつ現金へ移す選択があります。
必要な直前まで全額を株式型に置き、下落時に一気に売ること。
大きく上がった
目的額に届いた分だけ一部売却し、残りを長期で持つ選択があります。
上がった勢いで予定外に買い増しし、リスクを大きくしすぎること。
大きく下がった
投資期間、生活資金、商品への理解を再確認します。家計が無事なら積立継続も選択肢です。
生活費まで投資していたため、安い時に売らざるを得なくなること。
100万円で買い、160万円で売る
利益60万円は制度枠内なら非課税。翌年以降に戻る総枠は、売却額160万円ではなく取得金額100万円分です。
値上がり分で総枠が余計に増えるわけではありません。
100万円で買い、70万円で売る
損失30万円は課税口座の利益と通算できません。翌年以降に戻る総枠は取得金額100万円分です。
損が出ても税務上使いにくいので、短期で売る前提の商品は慎重にします。
今年すでに年360万円買った
同じ年に売っても、その年の年間投資枠が増えるわけではありません。
再利用は翌年以降。年間投資枠と総枠は分けて考えます。
いつ使うお金?
5年、10年、それ以上使わない見込みがある。
半年後の引っ越し、納税、車検、学費などに使う可能性がある。
毎月続く?
給与日後に積立しても、生活費と現金備えが残る。
クレカ請求や家賃でギリギリになり、積立停止や売却が起きそう。
商品を説明できる?
何に投資しているか、費用、為替、分配方針を一言で言える。
名前が有名、ランキング上位、誰かが買っていた、だけで選んでいる。
下落したら?
20%前後下がる場面があっても、生活費を売却で補わずに待てる。
少し下がっただけで不安になり、すぐ売る前提になっている。
SBIで買う前に、ここだけは見る
01口座区分がNISAか注文画面で、特定口座・一般口座ではなくNISAになっているか確認します。
02つみたて投資枠か成長投資枠か同じNISAでも使う枠が違います。対象外の商品もあります。
03商品名と運用会社似た名前の商品があります。正式名称を見ます。
04信託報酬と実質コスト長く持つ商品ほど、保有中の費用差が積み重なります。
05何に投資しているか全世界、米国、日本、債券、REITなど、中身と偏りを確認します。
06積立日と金額給与日後に設定し、残高不足で止まらないようにします。
07分配金・配当の受け取り受け取るのか再投資するのか、株式配当の受取方式も確認します。
08注文前の最終画面NISA、金額、銘柄、買付日、手数料、目論見書確認済みかを声に出して見るくらいでちょうどよいです。
毎月残高不足だけ確認
値動きに一喜一憂するより、積立が止まっていないかを見ます。
半年ごと商品資料を読む
費用、純資産、投資先、分配方針に大きな変化がないか確認します。
年1回家計と目的を見直す
収入や生活が変わったら、積立額・現金比率・商品配分を調整します。
初心者が間違えやすいNISAの覚え方
NISA = 商品ではなく制度
元本保証ではない
枠を埋める必要はない
対象商品か毎回確認
近く使うお金は入れない
×NISAなら安全、ではない税金の扱いが有利になるだけで、投資先の値動きはそのまま受けます。
×ランキング上位なら正解、ではない人気と自分の目的・期間・リスク許容度は別です。
×年360万円まで入れないと損、ではない生活を守る現金を残し、毎月止めずに続けられる額を優先します。
NISAで受け取る配当や分配金は全部非課税?
上場株式の配当などは、証券会社の口座で受け取る方式を選んでいるかで扱いが変わる場合があります。投資信託の分配金も、商品ごとに方針が違います。受け取り方法と商品説明を確認します。
途中で売ったら失敗?
必要な生活費や目的の支出に使うための売却は失敗ではありません。ただし、値下がりが怖いだけで売ると、長期投資の前提が崩れます。買う前に「いつ使うお金か」を決めておきます。
つみたて投資枠だけで十分?
初心者は、つみたて投資枠だけでも十分に始められます。成長投資枠は、まとまった投資や個別株・ETFを理解してから使っても遅くありません。
全世界株式とS&P500を両方買ってよい?
両方買うこと自体はできますが、中身が重なります。全世界株式には米国企業も多く入っているため、S&P500を足すと米国比率をさらに上げる意味になります。
NISA口座で損をしたら、税金面で取り戻せる?
NISA口座の損失は、課税口座の利益と損益通算できません。利益が出た時の非課税は強い一方で、損失を税務上使いにくい点も理解します。
つみたて投資枠と成長投資枠は別の証券会社で使える?
別々の金融機関では使えません。NISA口座は1人1口座で、2つの枠は同じ金融機関で利用します。金融機関変更は年単位で手続きします。
旧NISAの商品は新NISAへ移せる?
2023年までのNISAで買った商品は、新NISAの総枠とは別枠で管理されます。新NISAへロールオーバーはできないため、保有継続、売却、新NISAで別途買付を分けて考えます。
覚え方: NISAは税金の特典がある箱、株・投資信託・ETFは箱に入れる商品です。箱に入れても、商品は値下がりします。
毎月いくらなら、生活を崩さず続けられる?
NISA枠、退職、現預金、将来の大きな支出をまとめて確認します。
NISA積立を計算する
10 / SBI WORKFLOW
SBI証券では、この順番で確認する
買う前に名前 → NISA対象 → 説明書 → 買い方 → 最終金額の順に見ます。
最初に「買う」ボタンを押さず、次の5つを上から確認します。画面に出る最新情報を読みます。
1同じ名前か確認する似た名前の商品があるので、正式な商品名と運用する会社を見ます。
SBI投資信託
2NISAで買えるか確認するNISA対象か、通常の税金がかかる口座で買う商品かを見ます。
対象商品
3商品の説明書を読む目論見書という説明書で、中身、値下がりの危険、持っている間の費用を見ます。
商品詳細画面
4買い方を選ぶ投資信託は主に金額、株とETFは買う数と価格を決めます。
積立ガイド
5最後に数字を読み直すNISAか、金額はいくらか、手数料はいくらかを確認してから注文します。
注文確認画面
11 / AFTER BUYING
買ったあとに、毎日やることは少ない
長期積立
毎月は残高不足だけ、四半期は商品資料と配分、年1回は目標と家計を確認します。日々の値下がりだけで積立を止めません。
個別株・ETF
会社の業績、市場全体との違い、受け取るお金、費用、売買のしやすさを確認します。買った理由が崩れた時にどうするかも書いておきます。
20代だから株式100%と決めない年齢だけでなく、近い支出、収入の安定性、借入、値下がりへの耐性で判断します。
人気ランキングだけで決めない人気と安全性、将来の利益は同じではありません。
受け取れるお金だけで比べない分配金は、預けたお金の一部が戻ってくる場合もあります。
下がっただけで失敗と決めない長期商品は期間と配分が合っているかで判断します。
信用取引から始めない元手以上の取引や追加損失が起こり得ます。初心者は現物から理解します。
12 / WORDS & SOURCES
むずかしい言葉は、ふつうの言葉に戻す
基準価額・市場価格
基準価額は投資信託に1日1回つく値段です。市場価格は、株やETFを買いたい人と売りたい人の注文で、その時々に決まる値段です。
成行・指値・約定
成行は「今買える値段で買う」、指値は「この値段以下なら買う」と待つ注文です。約定は売買が成立した、という意味です。
信託報酬・実質コスト
信託報酬は投資信託を持っている間に少しずつ引かれる費用です。実質コストは、そのほかの売買や保管の費用も含めて実際にかかった合計です。
為替ヘッジ
海外へ投資すると、円高・円安でも価値が動きます。その影響を小さくする仕組みを為替ヘッジといいます。完全にはなくならず、費用がかかる場合があります。
純資産総額・流動性・スプレッド
純資産総額は、その商品に集まっているお金の大きさです。流動性は売買のしやすさ、スプレッドは買値と売値の差です。
本ページは社内の金融リテラシー向上を目的とする一般的な学習資料です。会社および作成者が特定商品の購入を推奨・勧誘するものではなく、利益や元本を保証しません。価格、費用、税制、NISA対象、積立・分配・信用取引の可否は変更されることがあります。最終判断は各自で行い、取引前に証券会社、運用会社、金融庁などの最新情報と交付書面を確認してください。